Brown: Psucie pieniądza to psucie rynku
W jaki sposób inflacja monetarna wspiera umacnianie się monopoli?
Benedyk: Dlaczego w USA podaż pieniądza drastycznie rośnie?
Władze fiskalne i monetarne ogłosiły co najmniej cztery programy, które mogą szybko podnieść podaż pieniądza
Sieroń: Czy banki centralne uratują gospodarkę przed COVID-19?
Rośnie ryzyko wzrostu długu publicznego, pieniędzy z helikopterów oraz wzrostu inflacji.

Israel: Ile niesolidnego pieniądza możemy zaakceptować? Ludwig von Mises i teoria cyklu koniunkturalnego
Austriacka szkoła skonomii znana jest ze swojej bezkompromisowości w kwestii pieniądza...
Brown: Jak inflacja cen aktywów skończy się tym razem?
Jak pokazują historia i prawa ekonomii, życie po śmierci w kwestiach monetarnych jest krótkie.
Thornton: Apoplitoryzmofobia
Apoplitoryzmofobia to strach przed deflacją. Ściśle mówiąc, jest to strach przed tym, że gospodarka „ucierpiałaby” w wyniku spadku cen lub ogólnego obniżenia cen dóbr i usług. Ten strach opanował niektórych ekonomistów, dziennikarzy i decydentów z oślepiającą siłą wiary.
Polleit: Ceny aktywów to też ceny
Żyjemy w czasach inflacji. Niektórzy mogą uznać to stwierdzenie za kontrowersyjne, gdyż obecnie powszechnie rozumie się inflację jako wzrost wskaźnika cen towarów i usług konsumpcyjnych (CPI — Consumer Price Index) o ponad 2 proc. rocznie. Istnieją jednak przekonujące powody do zakwestionowania tego punktu widzenia. Z jednej strony CPI nie obejmuje „aktywów”, takich jak na przykład akcje, mieszkania, nieruchomości itd. W rezultacie, zmiany cen tych dóbr nie wliczają się do zmian CPI.

Reed: Czego uczy nas wielka hiperinflacja z XVII wieku?
Najstarszą sztuczką opisaną w podręcznikach do finansów jest oszukiwanie ludzi poprzez obniżanie wartości pieniądza. Początek tego procederu datuje się na, przynajmniej, VIII wiek p.n.e., kiedy to żydowski prorok Izajasz potępił Izraelitów za jego stosowanie: „Twe srebro żużlem się stało, wino twoje z wodą zmieszane”. (Biblia Tysiąclecia, Izaj 1,22)— upominał.
Piechnik: Gdzie się podziała inflacja? – banki centralne po kryzysie finansowym 2008 roku a poziom cen
Kryzys finansowy 2008 r. był największym światowym kryzysem gospodarczym od czasów wielkiej depresji. Był też pierwszym globalnym kryzysem, w którym banki centralne na całym świecie zastosowały szereg niekonwencjonalnych działań mających na celu ustabilizowanie sytuacji finansowej oraz wyprowadzenie gospodarek z recesji.
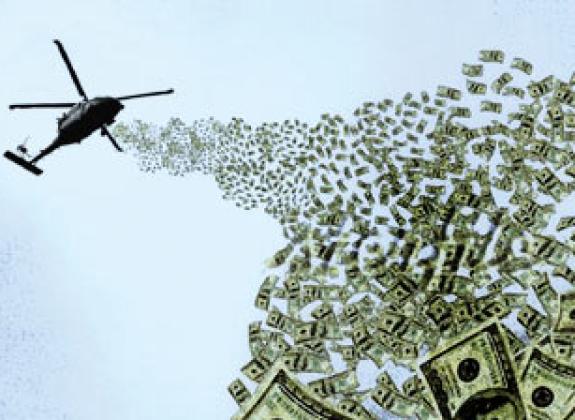
Sieroń: Pieniądze z helikoptera
W ubiegłym roku pisaliśmy o wprowadzeniu przez niektóre banki centralne ujemnych stóp procentowych do swoich instrumentariów. Ponieważ kroki te nie przyniosły oczekiwanych rezultatów, a wręcz mogły osłabić kondycję sektora bankowego, toczy się debata na temat użycia kolejnej nietypowej broni w bohaterskiej walce z presją deflacyjną. Chodzi oczywiście o pieniądze z helikoptera (ang. helicopter money), zwane również pieniądzem helikopterowym czy finansowaniem monetarnym (ang. monetary finance)
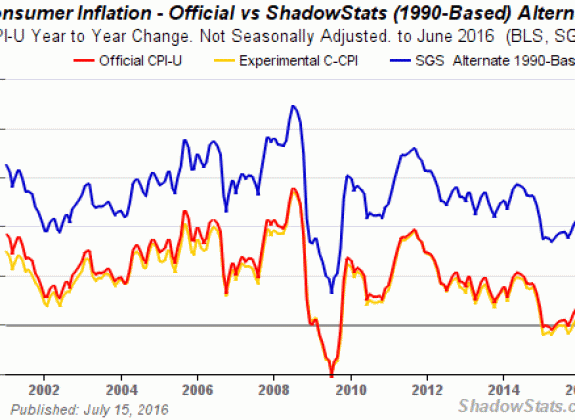
Machaj: Shadowstats a pomiar prawdziwej inflacji
Rządy lubią fałszować obraz rzeczywistości. Pozwala to im na dłuższe trwanie i realizację politycznych celów. Jednym z takich fałszów obrazu rzeczywistości mogłoby być raportowanie inflacji niższej niż „rzeczywista” (cokolwiek miałoby to znaczyć). Mogłoby to się opłacać ze względów wizerunkowych, a także finansowych, gdy chodzi o beneficjentów środków publicznych, których wypłaty są indeksowane o wskaźniki inflacji. Z samej jednak hipotetycznej możliwości i motywów do manipulacji jeszcze nie wynika, że na pewno są one dokonywane.
Schlichter: Keynesistowskie szaleństwo - banki centralne toczą wojnę ze stabilizacją cen i oszczędzającymi
Niejasne jest dla mnie, w jaki sposób niska inflacja ma hamować wzrost gospodarczy. Oczywiście „Bardzo niska inflacja” była w swoim czasie określana jako „stabilizacja cen” oraz używana, by wywoływać bardziej pozytywne skojarzenia. Nigdy wcześniej nie była postrzegana jako zagrożenie. Dlaczego to się nagle zmieniło, nie jest oczywiste.
Barron: Sześć mitów o pieniądzu i inflacji
Patrick Barron przedstawia sześć najczęściej występujących mitów ekonomicznych, które często ukazują się w najpopularniejszych mediach. Każdy mit został krótko opisany, a następnie pobieżnie skonfrontowany z rzeczywistością przedstawioną z perspektywy Austriackiej Szkoły Ekonomii.

Machaj: Rozdział 15. podręcznika „Wolna przedsiębiorczość” - bank centralny
Banki centralne podejmują rozmaite operacje finansowe, które sprawiają, że inflacja osiąga większe lub mniejsze poziomy. Niektóre z banków centralnych na świecie poza celem inflacyjnym mogą również mieć wpisane cele wzrostu gospodarczego, stabilności makroekonomicznej, utrzymywania stałego kursu walutowego, czy też niskiego bezrobocia. Praktyka ich działania na całym świecie sprowadza się jednakże zazwyczaj do regulowania poziomów inflacji. Choć tak naprawdę równie istotnym celem jest kształtowanie i wspieranie całego sektora bankowego.

Machaj: Rozdział 14. podręcznika „Wolna przedsiębiorczość” – inflacja
Inflacja to w największym uproszczeniu ciągłe wzrosty cen za dobra i usługi. Możemy ją sobie wyobrazić trochę jak tajemną siłę, która co jakiś czas zabiera nam z portfela jakieś pieniądze. Załóżmy, że w roku 2015 wydaliśmy 100 złotych na pięćdziesiąt gałek lodów (po 2 złote). Załóżmy, że w roku 2016 te gałki zaczęły kosztować 2,5 złotego. Oznacza to, że za 100 złotych mogliśmy już kupić 40 gałek, a nie jak wcześniej 50. Możemy kupić realnie mniej dóbr niż w okresie poprzednim. W języku ekonomicznym mówimy wtedy, że doszło do zjawiska inflacji, czyli do spadku siły nabywczej pieniądza.
Casey: Między inflacją a bezrobociem
Każdy, kto regularnie śledzi komunikaty prasowe Federalnego Komitetu ds. Operacji Otwartego Rynku, bez trudu może sobie wyobrazić poniższy obrazek: zespół Rezerwy Federalnej, z Przewodniczącą Yellen na czele, dzielnie dzierżący stery gospodarki i z zegarmistrzowską precyzją regulujący poziom cen i liczbę zatrudnionych. To dzięki nim „tablica rozdzielcza” danych makroekonomicznych znajduje się pod stałą, czujną obserwacją, monetarne przełączniki, przyciski, suwaki i inne urządzenia są zaś w ciągłym ruchu. Wszystkie te starania służą osiągnięciu najważniejszego celu, którym oczywiście jest „sprzyjanie zatrudnianiu oraz stabilizacja cen”
Earle: Wirtualny Weimar – hiperinflacja w świecie gier wideo
Peter C. Earle analizuje hiperinflację, która miała miejsce w wirtualnym świecie Diablo 3 w 2013 r., i doprowadziła do krachu wirtualnej ekonomii w grze.
Hülsmann: Jarzmo długu
W dzisiejszych czasach gromadzenie banknotów dolarowych lub euro jako zabezpieczenia na czasy emerytury zupełnie nie ma sensu. Trzydziestolatek, który planuje przejść na emeryturę za trzydzieści lat (2008), musi liczyć się z tym, że deprecjacja waluty wyniesie dwie trzecie. Oznacza to, że musi oszczędzić dzisiaj 3 dolary, aby w momencie przejścia na emeryturę dysponować siłą nabywczą jednego dzisiejszego dolara. A to i tak optymistyczne założenie! Racjonalną strategią oszczędzania jest więc dla niego zadłużenie się na zakup aktywów, których cena będzie wzrastać razem z inflacją. Właśnie tak dzieje się obecnie w większości krajów Zachodu.
Hülsmann: Etyka monopolu monetarnego
Monopol nie pozwala ludziom używać czegoś, co stanowi ich legalną własność i tym samym powstrzymuje ich od konkurowania z uprzywilejowanymi uczestnikami rynku. Jest to częściowa kradzież. Jeśli rząd pozwala mi jeździć moim samochodem we wszystkie dni tygodnia z wyjątkiem niedzieli (na przykład dlatego, że chce w tym dniu zachować dla siebie monopol na usługi transportowe), to pozbawia mnie możliwości korzystania w całej pełni z mojej własności. Podobnie jestem pozbawiony możliwości wykorzystania pełni mojej prawnej własności, jeżeli zabrania mi się produkcji pieniądza.
Hülsmann: Inflacja dekretowa oparta na przywilejach prawnych
Prawie zawsze i wszędzie to właśnie rządy czerpały główne korzyści z inflacji. Zamiast bronić przed nią społeczeństwo, wszystkie, prędzej czy później, ulegały pokusie wykorzystania inflacji do własnych celów. Najpierw przestawały z nią walczyć, później ją ułatwiały, zachęcały do niej, a w końcu usilnie promowały.
Cullen: Europejczycy oczekują, że inflacja zmniejszy ich długi
Europejscy politycy i decydenci banków centralnych obawiają się nie obniżek cen konsumpcyjnych, lecz "faktycznego spadku podaży pieniądza, który zmusiłby rządy do zrezygnowania z ciągłej monetyzacji deficytu budżetowego. Z tego powodu rządy utrzymują monopol na kreowanie pieniądza i chcą kontrolować miejsca wejścia pieniądza do gospodarki. Politycy korzystają z tych możliwości na dwa sposoby".